สมัครเว็บพนันไม่ใช้บัญชีธนาคาร: การผูกบัญชีธนาคารติดขัดที่ขั้นตอนไหนได้บ้าง?
ผู้ที่ค้นหา สมัครเว็บพนันไม่ใช้บัญชีธนาคาร อาจพบสถานการณ์ที่สมัครสมาชิกได้แล้ว แต่ระบบยังขอให้เพิ่มบัญชีธนาคาร หรือเพิ่มข้อมูลเรียบร้อยแล้วกลับไม่สามารถเปิดใช้ช่องทางธุรกรรมได้ โดยเฉพาะเมื่อผู้ใช้กำลังศึกษาข้อมูลเกี่ยวกับ แทงบอล และต้องการแยกให้ออกว่าการสมัครสมาชิกกับการผูกบัญชีธนาคารเป็นขั้นตอนเดียวกันหรือไม่
คำตอบสั้น: การสมัครสมาชิกโดยไม่ผูกบัญชีธนาคารอาจทำได้ในบางระบบ แต่ไม่ได้หมายความว่าจะสามารถทำธุรกรรมทางการเงินได้ทันที ปัญหาการผูกบัญชีมักต้องแยกตรวจ 3 จุด ได้แก่ การเพิ่มข้อมูลบัญชี การยืนยันความเป็นเจ้าของ และการอนุญาตให้ใช้ช่องทางธุรกรรม หากระบบแสดงสถานะรอตรวจหรือปฏิเสธ ควรตรวจชื่อเจ้าของบัญชี สถานะล่าสุด เวลาและเลขอ้างอิงที่เกี่ยวข้องก่อนดำเนินการใด ๆ ซ้ำ
การผูกบัญชีธนาคารติดขัดที่ขั้นตอนไหนได้บ้าง?
ปัญหาการผูกบัญชีธนาคารอาจเกิดได้หลายขั้นตอน ตั้งแต่การเพิ่มข้อมูล การยืนยันเจ้าของบัญชี ไปจนถึงการเปิดใช้ธุรกรรม จึงควรตรวจสอบสถานะและหลักฐานให้ตรงกับจุดที่ติดขัด
1. เพิ่มข้อมูลบัญชีธนาคารไม่สำเร็จ
ระบบไม่สามารถบันทึกข้อมูลบัญชีได้ อาจเกิดจากชื่อเจ้าของบัญชีไม่ตรง รูปแบบข้อมูลไม่ถูกต้อง หรือไม่ผ่านเงื่อนไขที่กำหนด ควรตรวจข้อความแจ้งข้อผิดพลาดก่อนกรอกข้อมูลใหม่
2. เพิ่มบัญชีสำเร็จ แต่ยังรอยืนยันเจ้าของ
ระบบบันทึกบัญชีแล้ว แต่ยังไม่ยืนยันความเป็นเจ้าของ ต้องแยกสถานะ “บันทึกสำเร็จ” กับ “ยืนยันสำเร็จ” และตรวจชื่อเจ้าของบัญชีโดยไม่เปิดเผยข้อมูลส่วนตัวเกินจำเป็น
3. ยืนยันบัญชีแล้ว แต่ช่องทางธุรกรรมยังไม่พร้อมใช้
แม้บัญชีธนาคารผ่านการยืนยัน แต่ช่องทางธุรกรรมอาจยังรอตรวจสอบหรือมีข้อจำกัด ควรตรวจสถานะการเปิดใช้ธุรกรรมแยกต่างหาก ไม่สรุปว่าพร้อมใช้งานจากการเห็นชื่อบัญชีในระบบเพียงอย่างเดียว
หากต้องการเข้าใจขั้นตอนสมัครสมาชิกเพิ่มเติม สามารถศึกษาหัวข้อ สมัครเว็บแทงบอล เพื่อแยกขั้นตอนสมัครออกจากการผูกบัญชีธนาคาร
แยกการเพิ่มบัญชี ยืนยันเจ้าของ และเปิดใช้ธุรกรรม
การตรวจสอบควรเริ่มจากการระบุว่าเหตุการณ์หยุดอยู่ในขั้นตอนไหน ไม่ใช่เริ่มจากการกรอกข้อมูลซ้ำทั้งหมด เพราะการเปลี่ยนหลายอย่างพร้อมกันจะทำให้ระบุสาเหตุได้ยากขึ้น
| ขั้นตอน | หลักฐานที่ควรพบ | สัญญาณติดขัด | แนวทางตัดสินใจ |
| เพิ่มบัญชี | ข้อมูลบัญชีถูกบันทึก | แจ้งรูปแบบข้อมูลผิด | ตรวจเฉพาะช่องที่ระบบระบุ |
| ยืนยันเจ้าของ | สถานะตรวจสอบเจ้าของ | ชื่อไม่ตรงหรือรอตรวจ | ตรวจข้อมูลและรอผล |
| เปิดใช้ธุรกรรม | สถานะช่องทางพร้อมใช้ | บัญชีผ่านแต่ช่องทางยังค้าง | ตรวจสถานะแยกจากบัญชี |
| ตรวจทานผล | มีเวลาและเลขอ้างอิง | สถานะขัดแย้งกัน | เก็บหลักฐานและส่งตรวจ |
การแยกขั้นตอนลักษณะนี้ช่วยป้องกันข้อผิดพลาดที่พบได้บ่อย เช่น เห็นข้อมูลบัญชีในระบบแล้วเข้าใจว่าได้รับอนุญาตให้ทำธุรกรรม ทั้งที่ยังไม่มีหลักฐานยืนยันสถานะดังกล่าว
ตรวจชื่อเจ้าของกับข้อมูลสมาชิกโดยไม่เผยเลขเต็ม
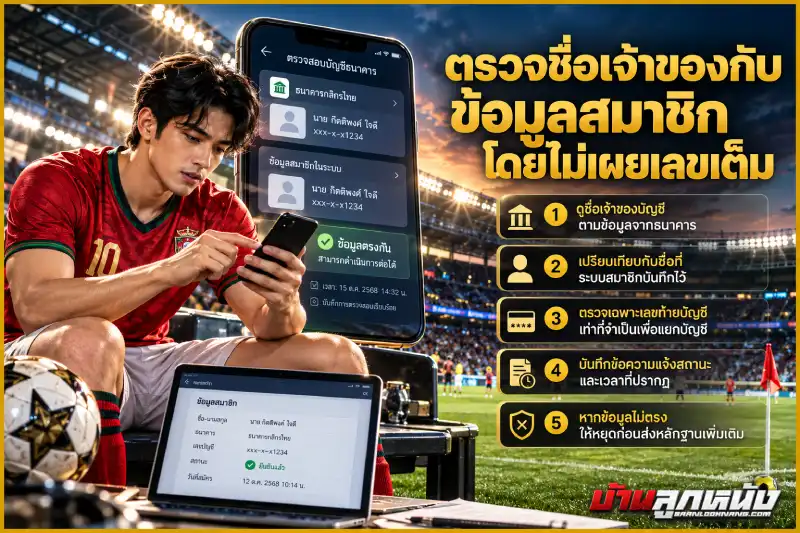
ชื่อเจ้าของบัญชีธนาคารเป็นข้อมูลสำคัญในการพิจารณาความสอดคล้องกับบัญชีสมาชิก แต่การตรวจสอบไม่จำเป็นต้องเปิดเผยข้อมูลทั้งหมดให้บุคคลอื่นเห็น
ควรตรวจสอบตามลำดับดังนี้
- ดูชื่อเจ้าของบัญชีตามข้อมูลจากธนาคาร
- เปรียบเทียบกับชื่อที่ระบบสมาชิกบันทึกไว้
- ตรวจเฉพาะเลขท้ายบัญชีเท่าที่จำเป็นเพื่อแยกบัญชี
- บันทึกข้อความแจ้งสถานะและเวลาที่ปรากฏ
- หากข้อมูลไม่ตรง ให้หยุดก่อนส่งหลักฐานเพิ่มเติม
ตัวอย่างเช่น ชื่อบัญชีสมาชิกแสดงเป็น “สมชาย ใจดี” แต่ข้อมูลบัญชีธนาคารเป็น “สมชาย จ.” เพียงอย่างเดียว ยังไม่เพียงพอที่จะยืนยันว่าทั้งสองข้อมูลเป็นของบุคคลเดียวกันหรือคนละคน
ในทางกลับกัน ชื่อที่ดูเหมือนตรงกันก็ไม่ได้รับประกันว่าบัญชีธนาคารผ่านการยืนยันแล้ว เพราะยังต้องพิจารณาผลตรวจจากระบบที่เกี่ยวข้อง
สำหรับผู้ที่สนใจ สมัครเว็บพนันไม่ใช้บัญชีธนาคาร ควรเข้าใจว่าการยืนยันตัวตนและการตรวจสอบเจ้าของบัญชีอาจมีเงื่อนไขแตกต่างกัน โดยธนาคารแห่งประเทศไทยมีแนวทางจัดการภัยทุจริตทางการเงินและการพิสูจน์ตัวตน เพื่อป้องกันการใช้บัญชีโดยมิชอบ อย่างไรก็ตาม แนวทางดังกล่าวไม่ได้ยืนยันว่าเว็บไซต์พนันทุกแห่งใช้กระบวนการตรวจสอบเดียวกัน[1]
ดูสถานะรอตรวจ ปฏิเสธ และพร้อมใช้
เมื่อเพิ่มบัญชีธนาคารแล้ว สิ่งที่ควรตรวจต่อคือสถานะที่ระบบแสดง ณ เวลานั้น เพราะข้อความแต่ละประเภทนำไปสู่การตัดสินใจต่างกัน
สถานะรอตรวจสอบ
หมายถึงยังไม่มีผลยืนยันขั้นสุดท้ายในส่วนที่กำลังตรวจสอบ ผู้ใช้ไม่ควรตีความว่าเป็นการปฏิเสธโดยอัตโนมัติ
สิ่งที่ควรทำคือบันทึกเวลาที่ส่งข้อมูล เวลาที่ตรวจสถานะล่าสุด และเลขอ้างอิงหากระบบมีให้ จากนั้นรอตามระยะเวลาที่ผู้ให้บริการแจ้งไว้
หากไม่มีการระบุเวลาที่แน่นอน ไม่ควรคาดเดาว่าจะได้รับอนุมัติภายในกี่นาทีหรือกี่ชั่วโมง
สถานะปฏิเสธ
สถานะปฏิเสธควรพิจารณาร่วมกับเหตุผลที่ระบบแจ้ง ไม่ใช่สรุปทันทีว่าบัญชีธนาคารมีปัญหา
ตัวอย่างเหตุผลที่อาจพบ ได้แก่ข้อมูลไม่ครบ ชื่อเจ้าของไม่สอดคล้อง หรือไม่ผ่านเงื่อนไขการตรวจสอบของผู้ให้บริการ
หากไม่มีเหตุผลประกอบ ควรขอคำชี้แจงผ่านช่องทางที่ตรวจสอบได้ แทนการลองใช้บัญชีของบุคคลอื่นหรือส่งข้อมูลเดิมซ้ำ
สถานะพร้อมใช้
ข้อความพร้อมใช้อาจหมายถึงการอนุมัติเฉพาะส่วน เช่น บัญชีสมาชิกพร้อมใช้งาน หรือบัญชีธนาคารได้รับการยืนยันแล้ว
จึงต้องดูว่าสถานะดังกล่าวอ้างถึงขั้นตอนไหน
ตัวอย่าง
- บัญชีสมาชิก: พร้อมใช้งาน
- บัญชีธนาคาร: ยืนยันแล้ว
- ช่องทางธุรกรรม: รอตรวจสอบ
กรณีนี้ยังไม่ควรสรุปว่าช่องทางธุรกรรมได้รับอนุญาตให้ใช้งาน เพราะมีเพียงสองส่วนแรกที่แสดงผลผ่านการตรวจสอบ
ทางเลือกเมื่อยังไม่ต้องการหรือไม่สามารถผูกบัญชี
ผู้ใช้บางคนอาจสมัครสมาชิกเพื่อดูข้อมูลก่อน โดยยังไม่ต้องการเชื่อมบัญชีธนาคาร ขณะที่บางคนไม่สามารถเพิ่มบัญชีได้เพราะไม่มีบัญชีในชื่อตนเองหรือมีข้อจำกัดด้านข้อมูล
สองสถานการณ์นี้ต้องแยกกันให้ชัดเจน
ยังไม่ต้องการผูกบัญชีธนาคาร
ควรตรวจว่าผู้ให้บริการอนุญาตให้มีบัญชีสมาชิกโดยไม่เพิ่มช่องทางการเงินหรือไม่ และหากอนุญาต สามารถเข้าถึงบริการส่วนใดได้บ้าง
การสมัครสมาชิกสำเร็จไม่ควรถูกใช้เป็นหลักฐานว่าระบบอนุญาตให้ฝากหรือถอนเงินโดยไม่มีการยืนยันช่องทางรับจ่าย
หากจุดประสงค์มีเพียงศึกษาข้อมูล ควรหลีกเลี่ยงการส่งเอกสารทางการเงินที่ยังไม่จำเป็น
ไม่สามารถผูกบัญชีธนาคารได้
หากไม่มีบัญชีธนาคารในชื่อตนเอง หรือข้อมูลเจ้าของไม่ตรงกัน ควรตรวจสอบข้อกำหนดของผู้ให้บริการก่อนตัดสินใจดำเนินการต่อ
ไม่ควรใช้บัญชีของเพื่อน ญาติ หรือบุคคลอื่นเพื่อหลีกเลี่ยงขั้นตอนการตรวจสอบ เพราะอาจทำให้เกิดข้อพิพาทเรื่องเจ้าของเงินและความรับผิดชอบของบัญชี
หากผู้ให้บริการมีช่องทางอื่นที่ได้รับอนุญาตตามกฎหมาย ต้องตรวจสอบเงื่อนไขและความเป็นเจ้าของช่องทางนั้นแยกต่างหาก ไม่ควรถือว่าทุกช่องทางสามารถใช้แทนกันได้
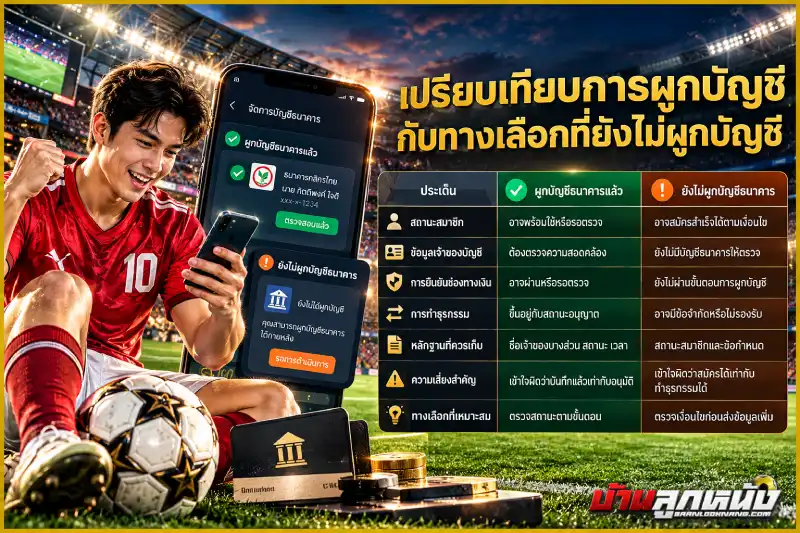
เปรียบเทียบการผูกบัญชีกับทางเลือกที่ยังไม่ผูกบัญชี
| ประเด็น | ผูกบัญชีธนาคารแล้ว | ยังไม่ผูกบัญชีธนาคาร |
| สถานะสมาชิก | อาจพร้อมใช้หรือรอตรวจ | อาจสมัครสำเร็จได้ตามเงื่อนไข |
| ข้อมูลเจ้าของบัญชี | ต้องตรวจความสอดคล้อง | ยังไม่มีบัญชีธนาคารให้ตรวจ |
| การยืนยันช่องทางเงิน | อาจผ่านหรือรอตรวจ | ยังไม่ผ่านขั้นตอนการผูกบัญชี |
| การทำธุรกรรม | ขึ้นอยู่กับสถานะอนุญาต | อาจมีข้อจำกัดหรือไม่รองรับ |
| หลักฐานที่ควรเก็บ | ชื่อเจ้าของบางส่วน สถานะ เวลา | สถานะสมาชิกและข้อกำหนด |
| ความเสี่ยงสำคัญ | เข้าใจผิดว่าบันทึกแล้วเท่ากับอนุมัติ | เข้าใจผิดว่าสมัครได้เท่ากับทำธุรกรรมได้ |
| ทางเลือกที่เหมาะสม | ตรวจสถานะตามขั้นตอน | ตรวจเงื่อนไขก่อนส่งข้อมูลเพิ่ม |
ตารางนี้เป็นกรอบวิเคราะห์ ไม่ใช่การยืนยันคุณสมบัติของเว็บไซต์ใดเว็บไซต์หนึ่ง เนื่องจากไฟล์ข้อมูลไม่ได้ระบุเงื่อนไขจริงของผู้ให้บริการรายใด
ตรวจหลักฐานจากสองฝั่งก่อนสรุปปัญหา
เมื่อการผูกบัญชีเกี่ยวข้องกับข้อมูลธุรกรรม ควรแยกหลักฐานจากระบบสมาชิกและหลักฐานจากสถาบันการเงิน
การมีข้อมูลเพียงฝั่งเดียวอาจไม่เพียงพอต่อการระบุว่าปัญหาอยู่ตรงไหน
หลักฐานจากระบบสมาชิก
ข้อมูลที่ควรตรวจ ได้แก่
- ชื่อเจ้าของบัญชีที่บันทึกไว้
- สถานะบัญชีสมาชิก
- สถานะการผูกบัญชีธนาคาร
- เวลาที่ส่งคำขอและเวลาที่สถานะเปลี่ยน
- เลขอ้างอิงคำขอ หากมี
หลักฐานจากธนาคาร
ข้อมูลที่อาจเกี่ยวข้อง ได้แก่ ชื่อเจ้าของบัญชี เลขท้ายบัญชี และสถานะธุรกรรมจากประวัติธนาคาร หากมีรายการเงินจริงเกิดขึ้นแล้ว
หากยังไม่มีธุรกรรม ไม่จำเป็นต้องสร้างธุรกรรมใหม่เพียงเพื่อทดสอบว่าบัญชีเชื่อมต่อสำเร็จหรือไม่
ในกรณีที่มีรายการเงินจริง ต้องแยกให้ออกระหว่างการที่ธนาคารบันทึกรายการแล้ว กับการที่ระบบสมาชิกแสดงผลรับรายการ เพราะสองเหตุการณ์นี้อาจมีเวลาและสถานะต่างกัน
ทำไมต้องตรวจทั้งข้อมูลเจ้าของและสถานะ?
ธนาคารแห่งประเทศไทยอธิบายว่า กระบวนการรู้จักลูกค้าในการเปิดบัญชีเงินฝากประกอบด้วยการแสดงตนและการพิสูจน์ตัวตน ขณะที่การจัดการบัญชีที่มีความเสี่ยงอาจต้องมีการตรวจสอบข้อเท็จจริงเพิ่มเติมตามระดับความเสี่ยง หลักการนี้แสดงให้เห็นว่าการมีข้อมูลบัญชีอยู่ในระบบไม่ได้เท่ากับการผ่านกระบวนการตรวจสอบทุกขั้นตอน แม้ข้อกำหนดดังกล่าวจะไม่ได้เป็นกฎสำหรับเว็บไซต์พนันโดยตรง[2]
วิธีอ่านปัญหาจากลำดับเหตุการณ์
การวิเคราะห์สถานการณ์ที่มีข้อมูลหลายสถานะควรใช้หลักฐานที่ตรวจสอบย้อนหลังได้ โดยแยกสิ่งที่ผู้ใช้ทำ สิ่งที่ระบบตอบกลับ และสิ่งที่ยังไม่มีหลักฐานยืนยัน
ตัวอย่างเช่นผู้ใช้กรอกข้อมูลบัญชีเวลา 10.15 น. ระบบแจ้งบันทึกสำเร็จเวลา 10.16 น. แต่เวลา 10.30 น. ยังแสดงสถานะรอตรวจ
จากข้อมูลนี้สรุปได้เพียงว่า ระบบรับข้อมูลแล้วและยังไม่มีผลตรวจขั้นสุดท้าย ไม่สามารถสรุปได้ว่าบัญชีถูกปฏิเสธหรือพร้อมทำธุรกรรม
การจดเวลาและข้อความตามลำดับช่วยลดความสับสนมากกว่าการจำเหตุการณ์จากความรู้สึก
หลักการสำคัญคือ หลักฐานต้องรองรับข้อสรุป ไม่ใช่ใช้ข้อสรุปไปตีความหลักฐาน
ไม่ผูกบัญชีธนาคารอาจสะดวกกว่าเสมอไปหรือไม่?
มีมุมมองว่าการไม่ผูกบัญชีธนาคารช่วยลดการเปิดเผยข้อมูลทางการเงิน และทำให้การสมัครสมาชิกมีขั้นตอนน้อยลง
ข้อสังเกตนี้มีเหตุผลในแง่การลดข้อมูลที่ส่งให้บริการโดยไม่จำเป็น แต่ยังมีข้อจำกัดสำคัญ
การไม่ผูกบัญชีไม่ได้แปลว่าผู้ใช้จะได้รับสิทธิทำธุรกรรม และไม่ได้รับประกันว่าข้อมูลส่วนตัวที่เคยส่งให้ระบบจะไม่มีความเสี่ยง
ในทางกลับกัน การผูกบัญชีธนาคารก็ไม่ได้หมายความว่าบริการนั้นน่าเชื่อถือหรือถูกกฎหมายโดยอัตโนมัติ
ดังนั้น คำถามที่ควรพิจารณาไม่ใช่เพียง “ผูกบัญชีหรือไม่ผูกบัญชีแบบไหนดีกว่า” แต่ควรถามว่า “จำเป็นต้องส่งข้อมูลอะไร เพื่อวัตถุประสงค์ใด และมีหลักฐานยืนยันผลหรือไม่”
จำลองสถานการณ์การผูกบัญชีติดขัด
ตัวอย่างต่อไปนี้เป็นสถานการณ์สมมติเพื่อแสดงวิธีตรวจสอบ ไม่ใช่ประวัติธุรกรรมจริง
ผู้ใช้รายหนึ่งสมัครสมาชิกเรียบร้อย และเพิ่มบัญชีธนาคารที่มีชื่อเจ้าของตรงกับข้อมูลสมาชิก ระบบบันทึกคำขอ แต่สถานะช่องทางธุรกรรมยังไม่พร้อมใช้
ตัวอย่างบันทึกการตรวจสอบ
| ข้อมูลตรวจสอบ | ค่าที่บันทึก |
| ชื่อเจ้าของบัญชี | สมชาย จ. (ปกปิดบางส่วน) |
| เลขท้ายบัญชี | XX45 |
| เวลาส่งคำขอ | 10.15 น. |
| เลขอ้างอิง | REF-2048 (สมมติ) |
| จำนวนเงิน | ไม่มีรายการเกิดขึ้น |
| สถานะสมาชิก | พร้อมใช้ |
| สถานะบัญชีธนาคาร | รอตรวจ |
| สถานะธุรกรรม | ยังไม่พร้อมใช้ |
จากหลักฐานชุดนี้สามารถแยกผลได้สามกรณี
กรณีที่ 1: ผ่านการตรวจสอบ
ระบบเปลี่ยนสถานะการยืนยันเจ้าของเป็นผ่าน และช่องทางธุรกรรมแสดงสถานะพร้อมใช้ตรงกัน จึงมีหลักฐานรองรับว่าการผูกบัญชีผ่านตามสถานะที่แสดง
กรณีที่ 2: ไม่ผ่านการตรวจสอบ
ระบบแจ้งปฏิเสธพร้อมเหตุผลว่าข้อมูลเจ้าของไม่สอดคล้อง ผู้ใช้ควรตรวจเฉพาะข้อมูลที่เกี่ยวข้อง ไม่ควรแก้หลายช่องพร้อมกันหรือใช้บัญชีบุคคลอื่น
กรณีที่ 3: หลักฐานยังไม่เพียงพอ
ระบบแสดงว่าบันทึกข้อมูลสำเร็จ แต่ยังไม่มีผลยืนยันและไม่พบข้อความแจ้งเหตุผล กรณีนี้ต้องรอผลหรือสอบถามโดยใช้เลขอ้างอิงเดิม
หากมีธุรกรรมเงินจริงเกิดขึ้นแล้ว ตัวอย่างตารางกระทบยอดที่ใช้ตรวจสอบได้มีดังนี้
| เวลา | จำนวนเงิน | สถานะธนาคาร | สถานะสมาชิก | เลขอ้างอิง |
| 11.05 น. | 500 บาท | บันทึกรายการแล้ว | รอตรวจ | TX-101 |
| 11.08 น. | 500 บาท | ไม่พบรายการใหม่ | ยังรอตรวจ | TX-101 |
| 11.20 น. | 500 บาท | ไม่มีการเปลี่ยนแปลง | ยังไม่มีผลยืนยัน | TX-101 |
ข้อมูลทั้งหมดเป็นตัวเลขสมมติ ไม่ใช่คำแนะนำให้ฝากเงินหรือทดลองธุรกรรม
สิ่งที่เห็นได้คือมีรายการอ้างอิงเดียวกัน และยังไม่มีผลยืนยันสุดท้ายจากระบบสมาชิก จึงไม่ควรทำรายการซ้ำเพื่อทดสอบ
ขอทบทวนโดยใช้หลักฐานที่จำเป็นเท่านั้น
หากตรวจสอบแล้วพบว่าการผูกบัญชีธนาคารยังไม่สำเร็จ ควรเตรียมข้อมูลให้เพียงพอสำหรับการทบทวน โดยไม่เปิดเผยข้อมูลส่วนตัวเกินความจำเป็น
การส่งข้อมูลจำนวนมากไม่ได้ทำให้ตรวจสอบปัญหาได้ดีขึ้นเสมอไป โดยเฉพาะเมื่อเอกสารมีรหัสผ่าน รหัสยืนยันตัวตน หรือข้อมูลทางการเงินที่ไม่เกี่ยวข้อง
ตรวจประวัติและแยกข้อมูลสำคัญ
ข้อมูลที่ควรเก็บมี 5 ส่วน
| ข้อมูล | สิ่งที่ต้องบันทึก | จุดประสงค์ |
| เจ้าของบัญชี | ชื่อที่ปกปิดบางส่วน | ตรวจความสอดคล้อง |
| เลขอ้างอิง | เลขคำขอหรือธุรกรรม | ติดตามเหตุการณ์เดิม |
| เวลา | วันและเวลาที่เกิดเหตุ | เรียงลำดับสถานะ |
| จำนวนเงิน | จำนวนที่เกี่ยวข้อง หากมี | ตรวจว่ามีธุรกรรมจริงหรือไม่ |
| สถานะ | ข้อความจากระบบ | แยกผลสำเร็จ รอตรวจ และปฏิเสธ |
กรณีไม่มีรายการเงินจริงเกิดขึ้น ให้ระบุว่า “ไม่มีธุรกรรม” แทนการใส่จำนวนเงินสมมติลงในหลักฐานที่ใช้ติดต่อผู้ให้บริการ
เปรียบเทียบหลักฐานเมื่อข้อมูลไม่ตรงกัน
หากประวัติธนาคารและประวัติสมาชิกแสดงข้อมูลไม่ตรงกัน ควรตรวจเวลา จำนวนเงินและเลขอ้างอิงร่วมกัน
ตัวอย่างเช่น ระบบสมาชิกแสดงว่าช่องทางธนาคารพร้อมใช้ แต่ประวัติคำขอยืนยันยังแสดงสถานะรอตรวจ ข้อมูลสองส่วนนี้ยังไม่เพียงพอที่จะสรุปว่าทุกขั้นตอนเสร็จสมบูรณ์
แนวทางที่เหมาะสมคือเก็บข้อความสถานะทั้งสองส่วนพร้อมเวลา แล้วขอให้ผู้ดูแลอธิบายว่าสถานะใดเป็นผลล่าสุด
ไม่ควรเลือกเชื่อเฉพาะข้อความที่เป็นประโยชน์ต่อการทำธุรกรรม เพราะอาจทำให้เข้าใจสถานะผิดพลาด
เกณฑ์สำหรับส่งเรื่องตรวจสอบ
ควรขอทบทวนเมื่อเกิดสถานการณ์ต่อไปนี้
- สถานะรอตรวจนานกว่าระยะเวลาที่ผู้ให้บริการแจ้ง
- ระบบแสดงผลขัดแย้งกันระหว่างสองหน้าจอ
- มีข้อความปฏิเสธแต่ไม่ระบุเหตุผลที่ตรวจสอบได้
- ชื่อเจ้าของบัญชีที่แสดงไม่สอดคล้องกับข้อมูลจริง
- มีรายการทางการเงินเกิดขึ้น แต่ไม่สามารถจับคู่เลขอ้างอิงหรือสถานะได้
เมื่อส่งเรื่องแล้ว ควรติดตามโดยใช้เลขอ้างอิงเดิม ไม่เปิดคำขอซ้ำโดยไม่มีเหตุผล และไม่ทำธุรกรรมใหม่เพียงเพื่อทดสอบสถานะเดิม
Checklist: ตรวจสอบการผูกบัญชีธนาคารก่อนดำเนินการต่อ
- ตรวจสอบสถานะการสมัครสมาชิก ว่าสมัครสำเร็จแล้วหรือยังอยู่ระหว่างรอการยืนยันจากระบบ
- แยกสถานะการผูกบัญชีธนาคาร ตรวจว่าปัญหาเกิดในขั้นตอนเพิ่มบัญชี ยืนยันเจ้าของ หรือเปิดใช้ช่องทางธุรกรรม
- ตรวจสอบชื่อเจ้าของบัญชี เปรียบเทียบข้อมูลกับชื่อสมาชิก โดยไม่เปิดเผยหมายเลขบัญชีธนาคารเต็ม
- บันทึกสถานะล่าสุดพร้อมวันและเวลา เพื่อใช้ตรวจสอบลำดับเหตุการณ์และติดตามความคืบหน้า
- เก็บเลขอ้างอิงคำขอหรือรายการเดิม เพื่อให้สามารถตรวจสอบย้อนหลังได้โดยไม่ต้องส่งคำขอซ้ำ
- ตรวจสอบว่ามีธุรกรรมเงินจริงเกิดขึ้นหรือไม่ โดยเปรียบเทียบประวัติจากธนาคารกับข้อมูลที่แสดงในระบบสมาชิก
- ปกปิดข้อมูลส่วนตัวก่อนส่งหลักฐาน โดยเฉพาะรหัสผ่าน รหัสยืนยันตัวตน และหมายเลขบัญชีที่ไม่จำเป็นต้องเปิดเผย
- หลีกเลี่ยงการทำรายการซ้ำ หากระบบยังแสดงสถานะรอตรวจหรือไม่มีผลยืนยันที่ชัดเจน
หากตรวจสอบครบทั้ง 8 ข้อแล้วยังไม่สามารถระบุสาเหตุได้ ควรถือว่าสถานะยังอยู่ระหว่าง รอการยืนยัน หรือ ต้องส่งตรวจสอบเพิ่มเติม พร้อมเก็บหลักฐานที่เกี่ยวข้องไว้ ไม่ควรสรุปว่าบัญชีธนาคารผ่านการตรวจสอบแล้วจนกว่าจะมีผลยืนยันชัดเจน
ข้อควรระวังเกี่ยวกับข้อมูลส่วนตัวและการทำธุรกรรม
1. อย่าเปิดเผยรหัสผ่านหรือรหัสยืนยัน
ไม่ควรส่งรหัสผ่านหรือรหัสยืนยันตัวตนให้ผู้อื่น แม้อ้างว่าช่วยแก้ปัญหาการผูกบัญชี โดยคณะกรรมาธิการการค้าแห่งสหรัฐอเมริกา (FTC) เตือนว่ามิจฉาชีพอาจใช้รหัสเหล่านี้เพื่อเข้าถึงบัญชีของผู้ใช้[3]
2. อย่าใช้บัญชีธนาคารของบุคคลอื่น
การใช้บัญชีผู้อื่นอาจทำให้ตรวจสอบเจ้าของเงินได้ยากและเกิดข้อพิพาท หากข้อมูลเจ้าของบัญชีไม่ตรง ควรตรวจสอบเงื่อนไขก่อนดำเนินการต่อ
3. อย่าทำธุรกรรมซ้ำเมื่อสถานะยังค้าง
หากรายการยังรอตรวจสอบ ควรเก็บเลขอ้างอิงและตรวจผลรายการเดิมก่อน เพื่อป้องกันธุรกรรมซ้ำและความสับสนในการติดตาม
4. ตรวจสอบกฎหมายและความเสี่ยงการพนัน
การสมัครโดยไม่ผูกบัญชีธนาคารไม่ได้หมายความว่าบริการถูกกฎหมาย องค์การอนามัยโลก (WHO) ระบุว่าการพนันอาจส่งผลกระทบต่อการเงิน สุขภาพจิต และความสัมพันธ์[4]
คำเตือน 18+: บทความนี้ให้ข้อมูลเพื่อการตรวจสอบเท่านั้น ไม่สนับสนุนการพนัน ผู้ที่มีอายุ 18 ปีขึ้นไปควรตรวจสอบกฎหมายในพื้นที่และตระหนักถึงความเสี่ยงก่อนตัดสินใจ ส่วนผู้ที่อายุต่ำกว่า 18 ปีไม่ควรเข้าร่วมกิจกรรมการพนัน
หลักฐานสำคัญกว่าข้อความว่าสำเร็จ
ในการประเมินปัญหาการ สมัครเว็บพนันไม่ใช้บัญชีธนาคาร จุดที่ควรให้ความสำคัญมากที่สุดไม่ใช่จำนวนครั้งที่ผู้ใช้ลองดำเนินการ แต่เป็นความสามารถในการตรวจสอบย้อนกลับว่าแต่ละขั้นตอนเกิดอะไรขึ้น
การเห็นข้อความว่า “สำเร็จ” เพียงจุดเดียวอาจทำให้เข้าใจผิด หากไม่ได้ตรวจว่าข้อความนั้นหมายถึงการบันทึกข้อมูล การยืนยันเจ้าของ หรือการเปิดใช้ธุรกรรม
จึงควรใช้เกณฑ์เดียวกันกับทุกสถานการณ์ คือ มีข้อมูลเจ้าของบัญชีที่สอดคล้อง มีสถานะที่เกี่ยวข้อง มีเวลา และมีเลขอ้างอิงสำหรับตรวจสอบเมื่อจำเป็น
หากหลักฐานไม่ครบ ข้อสรุปที่เหมาะสมคือยังยืนยันไม่ได้ ไม่ใช่การคาดเดาว่าระบบทำงานผิดพลาดหรือบัญชีได้รับอนุมัติแล้ว
บทเรียนจากการวิเคราะห์สถานการณ์จำลอง
จากการวิเคราะห์กรณีตัวอย่างในบทความนี้ สามารถแยกข้อผิดพลาดในการตีความได้สามลักษณะ
ลักษณะแรก: ผู้ใช้เห็นว่าบันทึกบัญชีสำเร็จ จึงเข้าใจว่าผ่านการยืนยันเจ้าของแล้ว ทั้งที่ระบบยังแสดงสถานะรอตรวจ
ลักษณะที่สอง: ผู้ใช้เห็นบัญชีสมาชิกพร้อมใช้งาน จึงเข้าใจว่าช่องทางธุรกรรมพร้อมใช้งานด้วย ทั้งที่สถานะทั้งสองส่วนแยกจากกัน
ลักษณะที่สาม: ผู้ใช้พบข้อมูลไม่ตรงกันแล้วพยายามแก้หลายส่วนพร้อมกัน ส่งผลให้ยากต่อการระบุว่าการเปลี่ยนแปลงใดเกี่ยวข้องกับผลตรวจล่าสุด
บทเรียนจากกรณีจำลองเหล่านี้คือ ควรตรวจสอบทีละขั้นตอน บันทึกผลก่อนเปลี่ยนข้อมูล และใช้หลักฐานจากทั้งสองฝั่งเมื่อมีธุรกรรมเกี่ยวข้อง
ทั้งนี้ ตัวอย่างดังกล่าวเป็นการวิเคราะห์เชิงสถานการณ์ ไม่ใช่การอ้างว่าผู้เขียนได้ทดสอบระบบของเว็บไซต์พนันแห่งใดจริง
เลือกแนวทางที่เหมาะสมเมื่อ สมัครเว็บพนันไม่ใช้บัญชีธนาคาร
สำหรับผู้ที่ต้องการศึกษาข้อมูล สมัครเว็บพนันไม่ใช้บัญชีธนาคาร สิ่งสำคัญคือการแยกให้ได้ว่าระบบหยุดอยู่ที่การเพิ่มข้อมูล การยืนยันเจ้าของ หรือการเปิดใช้ช่องทางธุรกรรม
หากเพิ่มข้อมูลไม่สำเร็จ ให้ตรวจข้อความแจ้งข้อผิดพลาด หากอยู่ระหว่างยืนยัน ให้รอผลพร้อมเก็บหลักฐาน และหากระบบแสดงสถานะขัดแย้งกัน ให้ส่งเรื่องทบทวนโดยใช้เลขอ้างอิงเดิม
ไม่ควรใช้บัญชีของบุคคลอื่น ไม่เปิดเผยรหัสลับ และไม่ทำรายการทางการเงินซ้ำเมื่อยังไม่ทราบผลของรายการแรก
สำหรับผู้ที่ต้องการกลับไปศึกษาภาพรวมการสมัคร สามารถสมัครเว็บแทงบอล เป็นหัวข้ออ่านต่อเพื่อทำความเข้าใจข้อมูลเบื้องต้นและเงื่อนไขที่ควรตรวจสอบก่อนตัดสินใจ
ข้อสรุปสำคัญ: การผูกบัญชีธนาคารถือว่าผ่านขั้นตอนที่เกี่ยวข้องได้ก็ต่อเมื่อมีหลักฐานยืนยันสถานะนั้นอย่างชัดเจน หากยังจับคู่ข้อมูลเจ้าของเวลา สถานะ หรือเลขอ้างอิงไม่ได้ ควรหยุดดำเนินการซ้ำและขอทบทวนจากช่องทางที่ตรวจสอบได้
แหล่งข้อมูลอ้างอิง
[1] ธนาคารแห่งประเทศไทย — ธปท. ออกมาตรการจัดการภัยทุจริตทางการเงิน (9 มีนาคม 2566) ข้อมูลเกี่ยวกับการป้องกัน ตรวจจับ และจัดการธุรกรรมทางการเงินที่มีความเสี่ยง
เว็บไซต์: https://www.bot.or.th/th/news-and-media/news/news-20230309.html
[2] ธนาคารแห่งประเทศไทย — ความคืบหน้าการดำเนินการจัดการภัยทุจริตทางการเงิน (19 สิงหาคม 2568) ข้อมูลเรื่องการรู้จักลูกค้า การพิสูจน์ตัวตน และการตรวจสอบบัญชีที่มีความเสี่ยง
เว็บไซต์: https://www.bot.or.th/th/news-and-media/news/news-20250819.html
[3] Federal Trade Commission — What’s a verification code and why would someone ask me for it? (7 มีนาคม 2024) คำแนะนำเกี่ยวกับการป้องกันการหลอกขอรหัสยืนยันตัวตน
เว็บไซต์: https://consumer.ftc.gov/consumer-alerts/2024/03/whats-verification-code-why-would-someone-ask-me-it
[4] World Health Organization — Gambling (2 ธันวาคม 2024) ข้อมูลเกี่ยวกับผลกระทบของการพนันต่อสุขภาพ การเงิน และสังคม
เว็บไซต์: https://www.who.int/news-room/fact-sheets/detail/gambling